W czwartek, 22 października 2026 r. Sejm uchwalił zmiany w skali podatkowej PIT, które według rządowych szacunków mogą przynieść korzyści finansowe dla około 3,5 mln podatników. Wyższe progi podatkowe i nowa stawka 24% mają obowiązywać już od 1 stycznia 2027 r. Dla pracodawców oznacza to jednak wyzwanie związane z krótkim terminem dostosowania systemów kadrowo-płacowych, edukacją podatkową pracowników i planowaniem budżetów wynagrodzeń. Co istotne, przewidywany wzrost wynagrodzeń netto części lepiej zarabiających pracowników może wpłynąć na ich oczekiwania płacowe i przebieg rozmów o podwyżkach. Tymczasem proces legislacyjny nadal trwa, a ostateczny kształt regulacji nie jest jeszcze przesądzony.
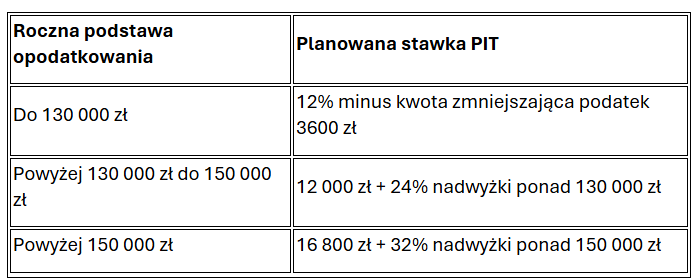
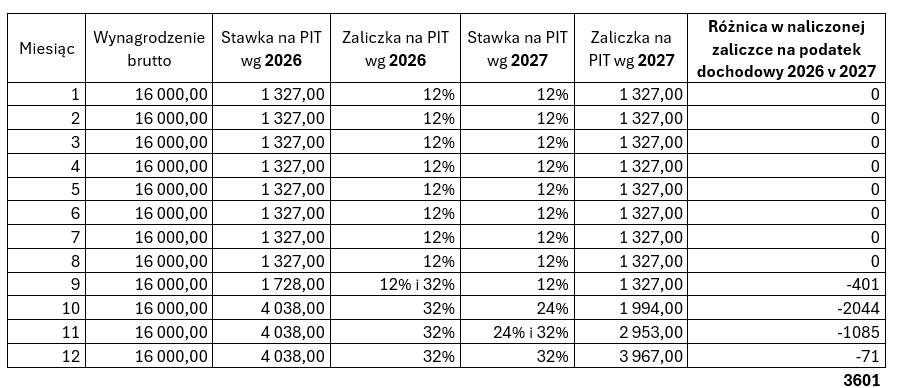
Nie należy zakładać, że korzyści podatkowe automatycznie zastąpią podwyżki wynagrodzeń. Polityka płacowa organizacji powinna nadal uwzględniać sytuację rynkową, efektywność pracy, retencję kluczowych pracowników oraz wewnętrzną spójność systemu wynagrodzeń. Z perspektywy pracowników najwyżej zarabiających korzyść wynikająca ze zmiany skali podatkowej może być relatywnie niewielka w stosunku do osiąganych dochodów. W konsekwencji jej wpływ na decyzje dotyczące pozostania w organizacji czy oczekiwania płacowe może być ograniczony. Dodatkowo część osób z tej grupy wykonuje pracę w ramach innych form współpracy niż umowa o pracę, co oznacza, że nie wszyscy będą beneficjentami proponowanych rozwiązań. Zmiany podatkowe warto uwzględnić przy planowaniu budżetów wynagrodzeń na 2027 r., ponieważ mogą wpływać na poziom wynagrodzenia netto części pracowników bez wzrostu kosztów po stronie pracodawcy. Jednak ich rzeczywisty wpływ na oczekiwania płacowe i budżety podwyżkowe będzie znacząco zależeć od struktury zatrudnienia oraz poziomu wynagrodzeń w danej organizacji i powinien być analizowany indywidualnie
Irmina Gocan, Dyrektor Consultingu ds. Zarządzania Wynagrodzeniami i Analityki, HRK Payroll Consulting
- Zgodność podatkowa i operacyjna – ryzyko nieprawidłowego poboru zaliczek, odpowiedzialności karno-skarbowej, konieczności korekt i dodatkowych kosztów obsługi kadrowo-płacowej.
- Planowanie budżetów wynagrodzeń – ryzyko błędnego oszacowania wpływu reformy na oczekiwania pracowników, szczególnie w grupach o wysokich wynagrodzeniach.
- Komunikacja i relacje pracownicze – ryzyko rozczarowania pracowników, którzy na podstawie publicznych zapowiedzi spodziewają się wyższych korzyści, niż rzeczywiście uzyskają.
Po raz kolejny zmiany podatkowe komunikowane w dynamicznym otoczeniu politycznym oznaczają dla pracodawców i dostawców usług kadrowo-płacowych konieczność przeprowadzenia złożonego wdrożenia w bardzo krótkim czasie. W debacie publicznej dominują informacje o korzyściach dla podatników, podczas gdy znacznie mniej uwagi poświęca się kosztom i wyzwaniom organizacyjnym związanym z przygotowaniem firm do nowych przepisów w tak krótkim czasie. Ciężar operacyjny reformy spoczywa przede wszystkim na pracodawcach, dostawcach oprogramowania oraz firmach świadczących usługi kadrowo-płacowe. Zmiana wymaga nie tylko przeprogramowania algorytmów podatkowych, ale także kompleksowych testów obejmujących cały rok podatkowy. Potencjalne błędy w rozliczeniach mogą bowiem ujawnić się dopiero w miesiącach przekroczenia progów podatkowych lub w rozliczeniu rocznym za 2027. Już teraz rekomendujemy pracodawcom przygotowanie symulacji wynagrodzeń netto w poszczególnych grupach płacowych oraz równoległe opracowanie scenariuszy wdrożeniowych dla systemów kadrowo-płacowych. Warto również zadbać o komunikację z pracownikami, wyjaśniając pracownikom, kogo dotyczy obniżenie podatku i jakiej skali oszczędności można się spodziewać. Należy również uwzględnić ryzyko rozbieżności pomiędzy oczekiwaniami podatników a rzeczywistymi efektami reformy. Publiczna debata wokół zmian podatkowych buduje często oczekiwanie odczuwalnego i powszechnego wzrostu wynagrodzeń netto. Jeżeli jednak ostateczny kształt przepisów będzie opierał się na relatywnie ograniczonym podwyższeniu progów podatkowych, część podatników może uznać skalę korzyści za niewspółmierną do wcześniejszych zapowiedzi. Taka sytuacja może prowadzić do niezadowolenia podatników oraz negatywnej oceny reformy, mimo że formalnie oznacza ona zmniejszenie obciążeń podatkowych dla części osób osiągających dochody z pracy
Edyta Bar, Dyrektor Obszaru Usług Kadrowych i Płacowych, HRK Payroll Consulting